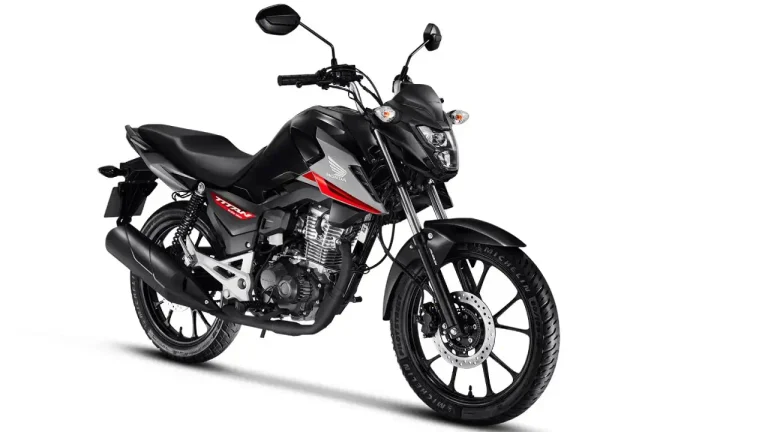
Banco PAN permite financiar até 100% do valor de motos novas ou usadas, mas aprovação, taxa e condições variam conforme a análise de crédito
O PAN motos é amplamente pesquisado para quem quer comprar uma moto popular sem ter uma grande quantia para dar de entrada, sendo uma possibilidade que chama a atenção de quem precisa do veículo para trabalhar ou se locomover diariamente.
É nesse cenário que o financiamento de motos do Banco PAN ganha destaque: a instituição informa que pode financiar até 100% do valor da motocicleta, com prazo de pagamento de até 60 meses e primeira parcela em até 45 dias. A condição, porém, não é automática e depende da análise de crédito. Banco PAN — financiamento de veículos
Para quem está de olho em modelos populares, a informação é relevante. Mas existe um detalhe que pode fazer uma diferença grande no bolso: o valor da parcela não mostra sozinho quanto a moto vai custar no final.
Moto popular pode caber no orçamento, mas a conta começa antes da parcela
Modelos de baixa cilindrada estão entre os mais procurados pelos brasileiros justamente por atenderem ao uso urbano e cotidiano.
Em 2026, motocicletas como Honda Biz, Honda Pop 110i e Honda CG 160 permanecem entre os modelos de grande volume no mercado brasileiro. Isso ajuda a explicar por que o financiamento tem um papel tão importante para quem precisa comprar uma moto sem pagar o veículo à vista.
Nesse público, uma parcela mensal que caiba no orçamento pode ser decisiva.
O problema é que reduzir a entrada ou alongar o prazo não elimina o custo do crédito.
PAN pode financiar 100% da moto
A principal informação para quem pesquisa por PAN motos é direta: o banco informa que pode financiar até 100% do valor do veículo.
Veja:
Qual a diferença entre a Harley 883 Iron e a 883R? Duas Sportster, duas propostas
Moto 600 cilindradas barata; 7 opções de até R$ 35 mil no mercado usado
Melhor moto para viajar com garupa barata: 5 opções que valem a pena
Na prática, isso abre a possibilidade de comprar uma motocicleta sem precisar desembolsar uma entrada elevada, desde que a proposta seja aprovada nas condições oferecidas ao cliente.
O prazo informado pelo PAN chega a 60 meses. A instituição também divulga taxas a partir de 1,55% ao mês para financiamento de veículos. Essa taxa é uma condição inicial anunciada pelo banco e não significa que todos os consumidores receberão exatamente a mesma taxa.
É justamente aqui que a simulação individual passa a ser importante.
A parcela que parece barata pode esconder uma conta maior
Imagine duas propostas para a mesma motocicleta.
Uma tem uma parcela menor, mas prazo mais longo. A outra exige uma parcela maior, porém termina antes.
A primeira pode pesar menos no orçamento de cada mês, mas isso não significa necessariamente que será a operação de menor custo total.
É por isso que o comprador não deve comparar apenas o valor da prestação. O Custo Efetivo Total (CET) é um dos principais números a observar antes da assinatura.
O indicador considera os custos envolvidos na operação de crédito e ajuda a mostrar quanto será efetivamente desembolsado.
Financiamento sem entrada não significa aprovação garantida
Existe ainda uma diferença importante entre poder financiar até 100% e ter a proposta aprovada sem entrada.
O PAN informa que o financiamento está sujeito à análise de crédito. Portanto, o percentual financiado, a taxa, o prazo e as demais condições podem variar de acordo com a operação.
Isso significa que o motociclista não deve montar seu orçamento contando antecipadamente com uma determinada parcela.
Primeiro vem a simulação. Depois, a análise da proposta. Só então é possível saber exatamente quais condições estarão disponíveis.
Antes de fechar, confira estes cinco números
Quem pretende financiar uma moto popular pelo PAN deve colocar no papel, no mínimo:
- preço da motocicleta à vista;
- valor da entrada, se houver;
- valor de cada parcela;
- prazo do financiamento;
- CET e valor total pago.
Também vale conferir atentamente o contrato e identificar eventuais tarifas, seguros ou outros serviços incluídos na operação.
Essa comparação pode mudar completamente a percepção sobre uma oferta.
Uma moto anunciada com uma parcela aparentemente acessível pode representar um desembolso total significativamente maior quando o financiamento é levado até o fim.
E não é só a prestação que entra no orçamento
Para quem compra uma moto popular para usar todos os dias, existe outro ponto que costuma ficar fora da conta inicial.
A prestação é apenas uma das despesas.
Combustível, manutenção, pneus, documentação, equipamentos e eventualmente seguro também precisam entrar no planejamento mensal.
Por isso, uma parcela que cabe exatamente no limite do orçamento pode deixar pouco espaço para os demais custos de manter a motocicleta.
O PAN informa ainda que é possível consultar o financiamento e simular a antecipação de parcelas. A antecipação pode reduzir proporcionalmente os juros futuros, conforme as condições da operação.
Para quem quer uma moto popular, a conta é simples — mas precisa ser completa
O financiamento do PAN pode ser uma alternativa para quem precisa comprar uma moto nova ou usada e não dispõe do dinheiro necessário para pagar o veículo à vista.
A possibilidade de financiar até 100% do valor chama atenção principalmente para quem busca uma motocicleta de entrada e quer preservar dinheiro para outras despesas.
Mas o número que aparece na publicidade não é necessariamente o que determina o custo final.
Antes de decidir, compare o preço da moto, a entrada, a parcela, o prazo, os juros e principalmente o CET.
Para quem está procurando uma Biz, Pop, CG ou outra moto popular, essa comparação pode revelar uma diferença importante entre simplesmente conseguir comprar a motocicleta e saber exatamente quanto ela vai custar até a última parcela.